Le 5 novembre, le ministre des Finances François-Philippe Champagne a déposé le budget fédéral 2026. Première bonne nouvelle : aucune hausse des taux d'imposition, ni pour les particuliers ni pour les sociétés.
Si je devais résumer ce budget en un mot, ce serait « simplification ». Pas de feux d'artifice, mais une série d'ajustements qui allègent la paperasse. Et une annonce qui pourrait changer la façon dont on pense au REER après 71 ans.
Dans cet article, je laisse volontairement de côté les mesures pour les entreprises. Je me concentre sur ce qui touche ta planification financière personnelle, surtout si tu es retraité ou sur le point de l'être. Pour chaque mesure, je te donne mon grain de sel : ce que ça change concrètement pour toi (ou pas).
Petit rappel avant de commencer : un budget, ce sont des propositions. Tant que les mesures ne sont pas adoptées, rien n'est coulé dans le béton. Et comme on est au Québec, il faudra aussi voir si Revenu Québec emboîte le pas pour les mesures qui ont un équivalent provincial.
1. Le « REER à vie » : la fin de la conversion obligatoire à 71 ans
C'est l'annonce la plus intéressante du budget pour les retraités. Le gouvernement veut fusionner le REER et le FERR dans un seul cadre, le « REER à vie ».
Aujourd'hui, tu dois convertir ton REER en FERR (ou en rente) au plus tard le 31 décembre de l'année de tes 71 ans. Avec le REER à vie, cette étape disparaîtrait. Par contre, les retraits minimums obligatoires seraient maintenus après 71 ans.
Le gouvernement étudie aussi trois pistes :
Titulaire remplaçant : ton conjoint ou ta conjointe pourrait devenir titulaire du REER à ton décès, et le régime resterait ouvert jusqu'au décès de cette personne.
Transferts directs au décès : les règles actuelles de roulement indirect seraient remplacées par des transferts directs, libres d'impôt, vers les régimes enregistrés des survivants admissibles.
Comptes immobilisés : les CRI et FRV seraient ajustés pour s'arrimer au nouveau cadre.
La proposition est soumise à consultation jusqu'au 8 janvier 2027. Aucune date de mise en œuvre n'a été annoncée.
Mon grain de sel
On change le nom de la boîte, pas le robinet. Les retraits minimums restent. Donc l'impôt va continuer de couler après 71 ans, que ton compte s'appelle REER ou FERR. Le vrai enjeu fiscal ne change pas : un gros REER qui « dort » jusqu'à 71 ans peut te pousser dans des tranches d'imposition plus élevées et réduire ta PSV. Commencer à décaisser ton REER plus tôt pour lisser ton revenu imposable reste une stratégie aussi pertinente qu'avant.
Ce qui change vraiment, c'est la succession. C'est là que la mesure peut faire une différence. Un transfert direct au conjoint survivant, sans passer par les détours actuels, c'est moins de délais et moins de risques d'erreur dans un moment déjà difficile. Au Québec, la désignation de bénéficiaire sur un REER ou un FERR n'est généralement possible que dans un produit d'assurance. Sinon, elle doit se faire par testament ou par contrat de mariage. Même un rentier remplaçant sur un FERR n'y est généralement reconnu que dans un produit d'assurance. Reste à voir comment le titulaire remplaçant va s'arrimer au droit civil québécois.
La question que je vais surveiller de près. À partir de 65 ans, les retraits d'un FERR donnent droit au crédit pour revenu de pension et au fractionnement du revenu de pension entre conjoints. Les retraits d'un REER, eux, n'y donnent pas droit. Si le FERR disparaît, est-ce que les retraits d'un REER à vie seront traités comme ceux d'un FERR ? Pour un couple, c'est un détail qui peut valoir des milliers de dollars par année.
Concrètement, tu ne changes rien pour l'instant. Si tu as 70 ou 71 ans, les règles actuelles s'appliquent toujours. La conversion en FERR reste obligatoire tant que la mesure n'est pas en vigueur.
2. Acomptes provisionnels : le seuil passe de 1 800 $ à 4 500 $ au Québec
À partir de l'année d'imposition 2028, le seuil fédéral qui déclenche l'obligation de verser des acomptes provisionnels passerait de 1 800 $ à 4 500 $ pour les résidents du Québec. Ailleurs au Canada, il passerait de 3 000 $ à 7 500 $. Ces seuils seraient ensuite indexés à l'inflation.
Pourquoi c'est une bonne nouvelle pour les retraités
Les acomptes provisionnels, c'est souvent la mauvaise surprise de la première ou de la deuxième année de retraite. Quand tu travaillais, ton employeur prélevait l'impôt à la source. À la retraite, plusieurs revenus arrivent sans impôt retenu ou avec trop peu : le retrait minimum de ton FERR, la RRQ, la PSV, les dividendes et l'intérêt dans ton compte non enregistré. Résultat : tu dois de l'impôt au printemps, puis l'ARC t'envoie des rappels d'acomptes.
Prenons Bob et Sue. Bob a 72 ans. Entre son FERR, sa RRQ, sa PSV et quelques dividendes, il doit environ 3 000 $ d'impôt fédéral chaque printemps. Aujourd'hui, il dépasse le seuil de 1 800 $ et doit faire des versements trimestriels au fédéral. Avec la nouvelle règle, il serait sous les 4 500 $ et n'aurait plus d'acomptes fédéraux à faire.
Mon grain de sel
L'impôt ne disparaît pas. Bob va quand même devoir payer son solde au printemps. Si tu cesses les acomptes, garde l'argent de côté pour ne pas te retrouver serré en avril.
Revenu Québec a ses propres règles. Le budget fédéral ne touche pas au seuil québécois, qui demeure à 1 800 $ d'impôt net à payer. Tu pourrais donc ne plus avoir d'acomptes à verser au fédéral, mais continuer d'en verser au provincial.
Ma solution préférée reste la même. Plutôt que de jongler avec des acomptes, on peut demander une retenue d'impôt suffisante sur tes retraits de FERR. Tu paies ton impôt au fil de l'année, sans rappel ni intérêts, et ton printemps reste tranquille.
Le budget propose aussi une option de versement unique d'acompte au 31 décembre, mais seulement pour ceux dont le revenu principal vient d'une entreprise. Ça pourrait intéresser les semi-retraités qui font de la consultation à leur compte.
3. Frais médicaux et maintien à domicile : moins de reçus à garder
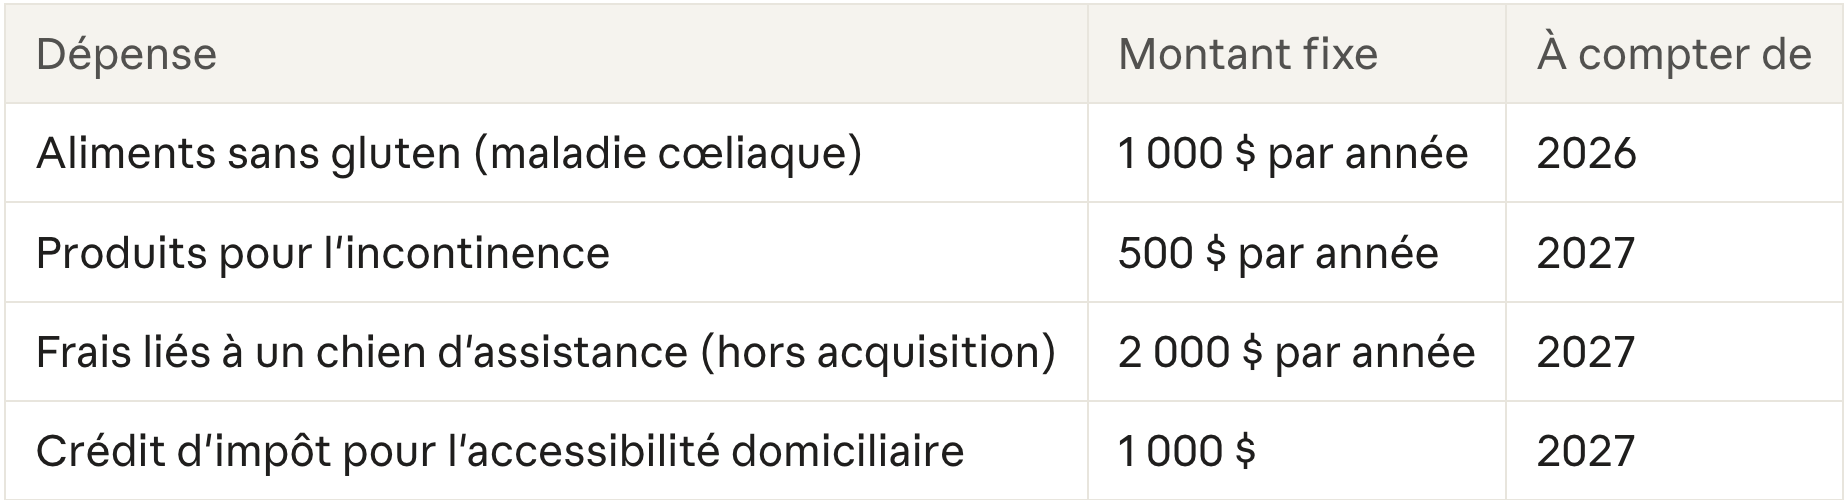
Le budget assouplit la documentation exigée pour certains frais admissibles au crédit d'impôt pour frais médicaux (CIFM). Il permettrait aussi de réclamer un montant fixe, sans ventiler chaque dépense, pour quelques catégories :
Mon grain de sel
Le CIFM est l'un des crédits les plus sous-utilisés à la retraite. Les frais de santé augmentent avec l'âge, mais beaucoup de retraités ne les réclament pas parce que ramasser les reçus est pénible. Tout ce qui réduit cette friction est bienvenu.
Un truc de couple, au fédéral seulement. Le CIFM n'est accordé que sur la portion des frais qui dépasse un seuil lié au revenu net (3 % du revenu net ou un montant fixe, selon le moindre). Au fédéral, c'est souvent plus avantageux de regrouper les frais du couple dans la déclaration du conjoint qui a le revenu le plus bas. Au Québec, par contre, le seuil est de 3 % du revenu familial : le choix du conjoint n'y change rien.
Le montant fixe, c'est un minimum pratique, pas un plafond. Si tu fais adapter ta salle de bain pour rester chez toi plus longtemps, garde tes factures. Pour des travaux importants, réclamer les dépenses réelles va valoir bien plus que 1 000 $.
Au Québec, n'oublie pas le provincial. Le crédit d'impôt pour maintien à domicile des aînés n'est pas touché par ce budget, et il demeure un des outils les plus généreux pour les 70 ans et plus. Reste aussi à voir si Québec offrira les mêmes montants fixes dans sa propre déclaration.
4. Les autres mesures à connaître, en bref
Date limite de production au 15 mai. À partir de l'année d'imposition 2027 (déclarations produites en 2028), la déclaration fédérale et le paiement du solde seraient dus le 15 mai pour tout le monde. Attention : ta déclaration et ton solde au Québec restent dus le 30 avril, à moins que Québec n'harmonise ses règles. Ne te laisse pas endormir par la nouvelle date fédérale.
Déménagement de retraite : pas de déduction. Le budget propose un montant fixe de 1 000 $ pour les frais de déménagement. Par contre, cette déduction vise les déménagements pour un emploi ou des études. Vendre ta maison pour un condo à la retraite n'y donne pas droit.
REEI : la règle des membres de la famille devient permanente. Quand la capacité d'un bénéficiaire adulte est mise en doute, un parent, un conjoint ou un frère ou une sœur peut agir comme titulaire du REEI. Cette règle devait expirer à la fin de 2026. Elle deviendrait permanente. Si tu es parent d'un enfant adulte handicapé, c'est une excellente nouvelle : ça t'évite de devoir faire ouvrir une tutelle aux biens, un processus long et coûteux.
Régimes de retraite individuels (RRI). Si tu es propriétaire d'entreprise et que tu as un RRI, la définition s'élargit au 1er janvier 2027 pour inclure les régimes dont tous les membres sont liés. À partir de 2028, les RRI seraient aussi soumis aux règles sur les avantages et les placements interdits ou non admissibles. Parles-en à ton actuaire.
Transfert de ferme ou d'entreprise de pêche aux nièces et neveux. Le transfert avec report d'impôt, aujourd'hui limité aux enfants et petits-enfants, s'étendrait aux nièces, neveux, petites-nièces et petits-neveux à compter du 1er janvier 2027. Intéressant pour la planification successorale d'un agriculteur sans enfant.
Et la suite ? Le gouvernement promet un deuxième volet de mesures de simplification dans la Mise à jour économique du printemps 2027. À suivre ...
J'ai volontairement laissé de côté les mesures destinées aux entreprises, comme la nouvelle exonération des gains en capital de l'Incitatif canadien à la croissance.
Ce que je retiens
Ce budget ne va pas transformer ta retraite du jour au lendemain. Mais il va dans la bonne direction : moins de formulaires, moins de reçus, moins de rappels de l'ARC. Pour moi, ça compte. Chaque irritant administratif en moins, c'est un peu plus d'espace mental pour profiter de ta retraite.
Si je devais garder trois choses :
Le REER à vie simplifie la succession, pas l'impôt. La stratégie de décaissement de ton REER reste aussi importante qu'avant.
Les acomptes provisionnels deviennent moins fréquents au fédéral, mais ton solde d'impôt, lui, reste à payer. Prévois-le dans ton budget.
Réclame tes frais médicaux. Avec les montants fixes, ça va être un peu plus facile pour certaines dépenses.
Cet article est fourni à titre informatif seulement et ne constitue pas un conseil fiscal, juridique ou financier. Il est basé sur les propositions du budget fédéral déposé le 5 novembre 2026, qui doivent encore être adoptées et pourraient être modifiées. Consulte un professionnel avant de prendre une décision.
