Les fonds distincts valent-ils vraiment leurs frais ? Ce que tu dois savoir à l'aube du MRCC3

Le MRCC 3 (la phase 3 du Modèle de relation client-conseiller), ce n'est pas pour dans cinq ans. Il s'en vient vite. En fait, il est déjà là.
Ce qui va vraiment changer pour toi, c'est ton relevé de placement. Dès le début de 2027, tu vas voir tes frais d'une façon beaucoup plus claire, et tu vas enfin pouvoir les interpréter. Et là, les chiffres vont parler.
À lire aussi : Le guide ultime de la réforme MRCC3 (2026) : comprendre les frais de placement et faire le lien avec la valeur des conseils financiers
Si tu investis dans des fonds distincts, cet article va t'aider à bien comprendre dans quoi tu as mis ton argent. Et surtout, à savoir si ça vaut vraiment ce que tu paies.
Imagine que tu paies une assurance habitation depuis 15 ans… sur une maison qui n'a jamais brûlé.
Est-ce de l'argent gaspillé? Pas nécessairement. C'est le principe de l'assurance. Couvrir un risque que tu n'es pas capable d'assumer toi-même.
Mais si tu découvrais que ta prime coûte deux fois plus cher que celle de ton voisin, pour une couverture que tu n'utiliseras probablement jamais, tu te poserais des questions. Avec raison.
C'est exactement la conversation que des milliers de détenteurs de fonds distincts vont avoir bientôt.
Pourquoi? Parce que le MRCC 3 va afficher noir sur blanc, en dollars, ce que te coûtent réellement tes placements. Pas un pourcentage perdu dans un document de 80 pages. Un montant. En dollars.
Certains vont tomber en bas de leur chaise en réalisant qu'ils paient plusieurs milliers de dollars par année pour des garanties qu'ils n'utiliseront probablement jamais. D'autres vont découvrir que ces protections valent pas mal plus que ce qu'ils pensaient.
Alors la vraie question, ce n'est pas de savoir si les fonds distincts sont « bons » ou « mauvais ».
La vraie question, c'est : est-ce que ce que tu achètes vaut ce que tu paies?
On regarde ça ensemble.
Un fonds distinct, c'est quoi au juste?
Pense à un fonds distinct comme à un fonds commun de placement qui porte une ceinture de sécurité.
Sous le capot, ton argent est investi dans des portefeuilles très semblables à ceux des fonds communs. Mais le tout est emballé dans un contrat d'assurance émis par un assureur. C'est ce contrat qui ajoute les fameuses protections :
une garantie au décès;
une garantie à l'échéance;
la possibilité de désigner un bénéficiaire;
une protection potentielle contre les créanciers;
un règlement successoral souvent plus rapide.
Bref, c'est un placement et un produit d'assurance. Et comme toute assurance, ça vient avec une prime. Elle est juste bien cachée dans les frais.
Pourquoi c'est autant vendu aux retraités
À 35 ans, quand la bourse plonge de 20 %, c'est plate. Tu serres les dents, tu continues de cotiser, et dans 10 ans tu n'y penses plus.
À 65 ans, la même baisse ne fait pas le même effet pantoute.
Tu n'as plus de paie qui rentre. Ton portefeuille, c'est ta paie. Et l'idée de voir fondre tes placements… ça peut empêcher de dormir.
Les retraités veulent :
ne pas manquer d'argent
peut être protéger l'héritage qu'ils laisseront à leurs enfants;
éviter de se faire frapper par un krach au pire moment;
simplifier leur succession pour épargner des maux de tête à leurs proches;
et surtout, dormir sur leurs deux oreilles.
Les fonds distincts ont été conçus précisément pour répondre à ces inquiétudes. Et ils le font bien.
La question, c'est : à quel prix?
Les vrais avantages (ceux qui valent quelque chose)
1. La garantie au décès
Contrairement à ce que le marketing laisse croire, ce n'est généralement pas la garantie à l'échéance qui est vraiment intéressante. C'est la garantie au décès.
Prenons Bob. Il place 500 000 $ dans un fonds distinct avec une garantie au décès de 100 %. Quelques années plus tard, les marchés ont mangé une claque et son compte ne vaut plus que 400 000 $ au moment de son décès.
Selon les modalités du contrat, Sue (ou ses enfants) pourrait recevoir 500 000 $, pas 400 000 $. L'assureur absorbe la différence.
Pour quelqu'un dont l'objectif numéro un est de laisser un héritage précis, c'est une protection qui peut avoir une valeur.
2. Une succession qui ne traîne pas
Avec un bénéficiaire désigné, les sommes peuvent être versées directement, sans passer par le processus successoral habituel. Tes héritiers ont généralement accès à l'argent beaucoup plus rapidement.
3. Plus de discrétion
Comme l'argent ne transite pas par la succession, le transfert est souvent plus discret qu'un actif qui passe par le testament et la liquidation.
4. Une protection potentielle contre les créanciers
Ça peut être intéressant pour :
les entrepreneurs;
les professionnels;
les propriétaires immobiliers;
les personnes exposées à un risque de poursuite.
Petite nuance importante au Québec : cette protection dépend généralement du bénéficiaire désigné (conjoint, descendants, ascendants, ou désignation irrévocable) et elle n'est pas absolue. Un transfert fait pour échapper à des créanciers existants peut être contesté. Ce n'est pas une cape d'invisibilité.
Comment fonctionnent les garanties
Les contrats offrent généralement différents niveaux de protection :
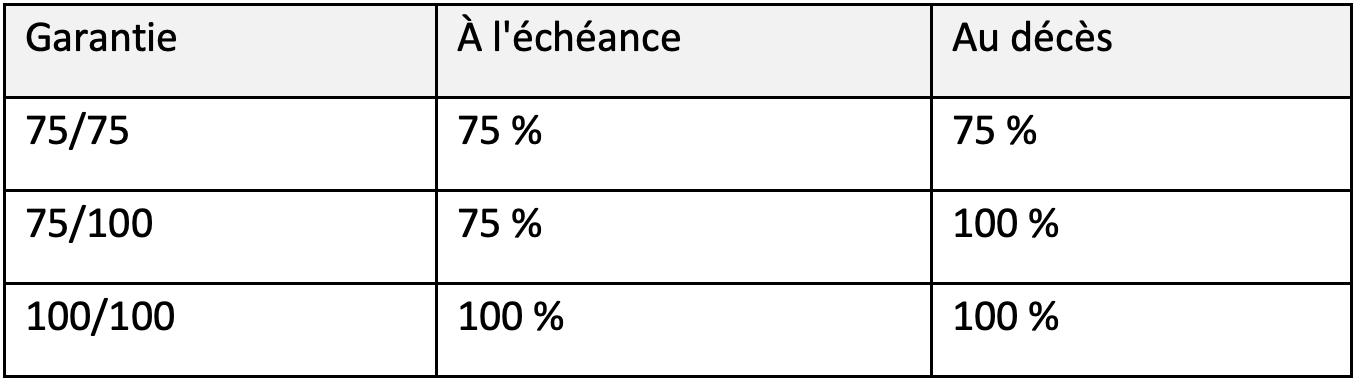
La logique est simple : plus la garantie est généreuse, plus l'assureur prend de risque. Et plus il prend de risque, plus il te le facture.
Le piège dont presque personne ne parle (et qui touche les retraités en premier)
Les garanties ne sont pas coulées dans le béton.
Quand tu fais un retrait, ta garantie est généralement réduite de façon proportionnelle. Et c'est là que ça devient sournois.
Reprenons Bob. Sa garantie est de 500 000 $, mais son compte ne vaut plus que 400 000 $ après une mauvaise année. Il retire 40 000 $ pour financer sa retraite, soit 10 % de la valeur marchande.
Résultat : sa garantie baisse aussi de 10 %… donc de 50 000 $. Elle passe à 450 000 $.
Il a retiré 40 000 $, mais il a perdu 50 000 $ de protection. Et ça se répète chaque année.
Pour un retraité qui utilise son portefeuille comme salaire, ça veut dire qu'il continue de payer une prime pleine sur une garantie qui rapetisse d'année en année. Dans un contexte de décaissement, c'est un détail majeur.
La garantie à l'échéance : beaucoup de marketing, peu d'utilité
C'est probablement l'élément le plus mis de l'avant dans les brochures. C'est aussi celui qui mérite le plus d'analyse.
La plupart des garanties à l'échéance ne s'appliquent qu'après une longue période, souvent 10 à 15 ans. Or, historiquement, un portefeuille diversifié a rarement terminé en territoire négatif sur un horizon aussi long.
C'est un peu comme acheter une assurance inondation pour un condo au 12e étage. Pas impossible que ça serve. Juste pas mal improbable.
Autrement dit, plusieurs investisseurs paient pendant des années pour une garantie qu'ils n'utiliseront jamais.
Mais ça ne veut pas dire qu'elle ne vaut rien.
Pour certaines personnes, savoir que la garantie existe leur permet d'investir de façon plus dynamique qu'elles ne l'auraient fait autrement. Quelqu'un qui serait resté à 100 % dans les CPG par peur pourrait accepter une vraie part d'expositions aux actions parce qu'il sait qu'un filet existe.
Dans ce cas-là, la garantie joue un rôle comportemental bien plus que financier. Et ça, je le répète souvent : la meilleure stratégie, c'est celle avec laquelle tu es capable de rester investi quand ça brasse.
La question reste la même : est-ce que cette tranquillité d'esprit vaut son prix, ou est-ce qu'on peut l'obtenir autrement, pour moins cher?
Le gros bémol : le coût
Aucune garantie n'est gratuite.
Il n'est pas rare de voir des frais totaux de 2,5 % à plus de 3 % par année sur un fonds distinct. À l'inverse, un portefeuille de fonds communs traditionnel, frais de conseil inclus, se situe souvent entre 1,5 % et 2 %.
« Bah, 1 %, c'est rien. »
C'est justement ça, le problème. Un 1 % qui a l'air de rien, répété chaque année pendant 20 ans, ça devient une somme qui a l'air de pas mal quelque chose.
Prenons un placement de 100 000 $ qui obtient un rendement brut de 6 % par année pendant 20 ans, sans retraits :
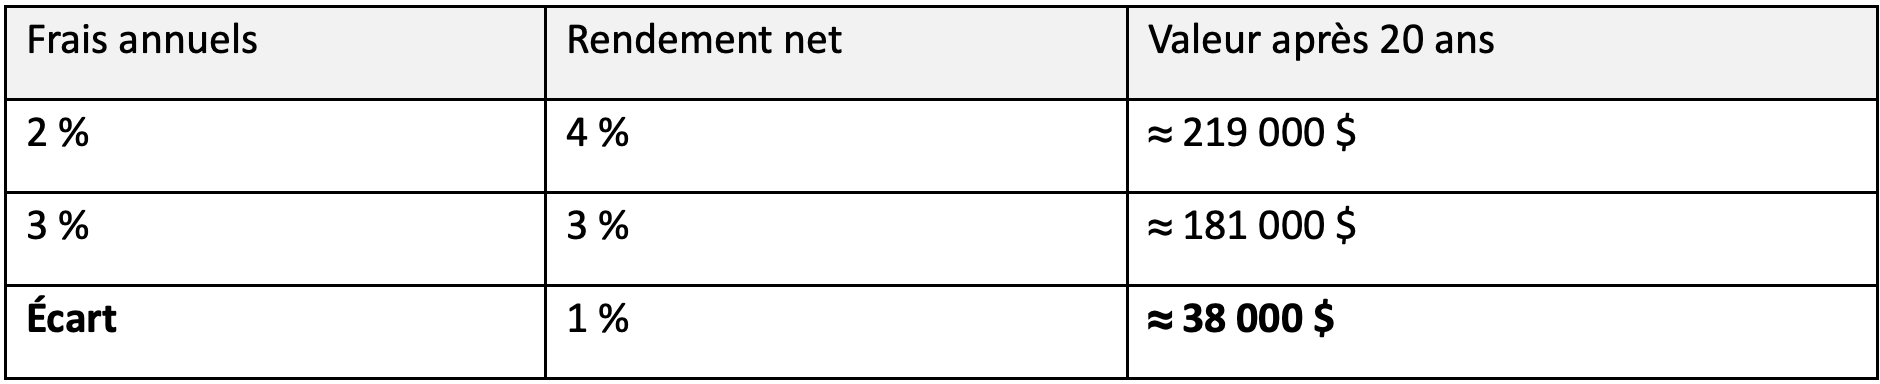
Et plus le portefeuille est gros, plus la facture grimpe :
sur 500 000 $, l'écart approche 190 000 $;
sur 1 000 000 $, il approche 385 000 $.
À ce prix-là, assure-toi que ta tranquillité d'esprit ne te coûte pas l'équivalent d'un chalet.
C'est là que tu dois te poser la question fondamentale :
la valeur de mes garanties justifie-t-elle ce coût supplémentaire?
Pourquoi le MRCC 3 va changer la conversation
Pendant longtemps, la plupart des investisseurs ont surtout regardé leur rendement net, sans trop se demander ce que leurs produits leur coûtaient au total.
Avec le MRCC 3, fini le pourcentage abstrait. Tu vas voir un montant en dollars sur ton relevé. Tu sauras :
combien tu paies réellement;
et tu pourras te demander si les garanties incluses justifient ce montant et correspondent encore à tes besoins.
Et honnêtement? C'est une excellente nouvelle. Un client informé prend de meilleures décisions. Et un conseiller qui a confiance en la valeur qu'il apporte n'a aucune raison d'avoir peur de la transparence.
Existe-t-il des alternatives aux fonds distincts?
Absolument.
Les fonds distincts ne sont qu'une façon parmi d'autres de gérer le risque. Dans bien des situations, une bonne structure de portefeuille peut offrir une protection suffisante, à un coût nettement inférieur.
Le Coffre de guerre (cash wedge)
C'est une approche que j'utilise beaucoup avec mes clients retraités. L'idée : garder plusieurs années de dépenses à l'abri des soubresauts de la bourse.
Zone 1 : l'encaisse, pour les dépenses à court terme;
Zone 2 : les obligations à court terme, pour les années suivantes;
Zone 3 : le moteur de croissance, investi à long terme.
Quand les marchés baissent, tu puises dans ton Coffre de guerre plutôt que de vendre tes actions au pire moment. Ça réduit considérablement le risque de séquence des rendements, surtout dans la zone de danger des premières années de retraite.
Cette stratégie n'offre aucune garantie contractuelle. Mais elle permet souvent de gérer efficacement le même risque… en payant beaucoup moins de frais.
À lire aussi : Qu’est-ce que le risque de séquence de rendement et comment le gérer ?
Le Plancher et Fun Money
Autre levier : bâtir un plancher de revenus stables (RRQ, PSV, pension, rentes viagères) qui couvre tes dépenses essentielles. Quand l'épicerie et l'hypothèque sont payées peu importe ce que fait la bourse, la volatilité de ton portefeuille devient beaucoup moins stressante. Et tu as l'esprit libre pour profiter de ton Fun Money.
Alors, les fonds distincts valent-ils leurs frais?
Ça dépend. (Je sais, c'est la réponse classique du planificateur. Mais c'est vrai.)
Ils peuvent être très pertinents pour :
les retraités qui veulent protéger un héritage précis;
les investisseurs très sensibles aux fluctuations, au point de risquer de tout vendre en panique ou de tout mettre dans des CPG;
les familles recomposées;
les entrepreneurs et professionnels préoccupés par les créanciers;
les personnes qui ont des objectifs successoraux bien définis.
Ils sont souvent moins pertinents pour :
les investisseurs plus jeunes, avec un long horizon et un objectif de croissance;
les retraités qui retirent régulièrement de leur portefeuille (rappelle-toi : les garanties fondent à chaque retrait);
ceux qui ont déjà un Coffre de guerre et un plancher de revenus solides.
En conclusion
Les fonds distincts ne sont ni une solution miracle, ni un produit à fuir à tout prix.
Ils offrent de vrais avantages, surtout sur le plan successoral, de la protection au décès et de la tranquillité d'esprit. Mais ces avantages ont un prix, parfois très élevé.
Avec le MRCC 3, tu vas enfin voir ce prix en dollars. Profites-en pour poser les bonnes questions.
Parce qu'au fond, le meilleur placement n'est pas celui qui offre le plus de garanties.
C'est celui qui te permet d'atteindre tes objectifs au meilleur coût possible, avec juste assez de sécurité pour dormir tranquille… et pour te donner la permission de profiter de ton argent.
Les informations contenues dans cet article sont fournies à titre éducatif seulement et ne constituent pas des conseils fiscaux ou financiers personnalisés. Consultez un planificateur financier ou un fiscaliste pour obtenir des recommandations adaptées à votre situation.
