Le guide ultime de la réforme MRCC3 (2026) : comprendre les frais de placement et faire le lien avec la valeur des conseils financiers
Depuis le 1er janvier 2026, une réforme importante transforme la façon dont les frais de placement sont présentés aux investisseurs canadiens : le MRCC3.
Avec son entrée en vigueur, les relevés de placement mettront davantage en évidence le coût total réel des placements, incluant des frais qui existaient déjà, mais qui étaient jusqu’ici moins visibles parce qu’ils étaient intégrés directement aux produits.
Ce changement est une bonne chose.
Mais il risque aussi de soulever beaucoup de questions.
Certains investisseurs auront l’impression que leurs frais ont augmenté.
D’autres se demanderont si leur structure de placement est toujours appropriée.
Et plusieurs tenteront de comparer des solutions sans toujours disposer de tout le contexte nécessaire pour bien interpréter l’information.
Si j’aborde ce sujet aujourd’hui, c’est parce que la transparence, aussi essentielle soit-elle, ne garantit pas à elle seule une bonne compréhension.
Un relevé plus détaillé peut éclairer… ou créer de la confusion, selon la façon dont il est lu.
L’objectif de cet article est donc double.
D’abord, expliquer clairement ce qu’est le MRCC3, ce qu’il change concrètement et ce qu’il ne change pas.
Ensuite, aider à mieux comprendre les différents types de frais de placement, la notion de valeur du conseil, ainsi que certaines limites importantes de la réforme, notamment en ce qui concerne des produits qui ne sont pas entièrement couverts par ce nouveau cadre.
À la fin de cet article, tu devrais être en mesure de mieux interpréter tes relevés, de poser de meilleures questions et d’évaluer plus adéquatement le lien entre coût et valeur dans une offre de gestion de placement et de planification financière.
Avant d’entrer dans le fond du sujet, voici l’essentiel à retenir sur le MRCC3, en moins de 30 secondes.
Résumé express (si tu veux la version 30 secondes)
Jusqu’ici, tes relevés mettaient surtout en évidence les frais payés directement au courtier/conseiller, ce qu’on appel souvent les honoraires de conseil.
Avec le MRCC3, on ajoute aussi les frais “intégrés”: ceux qui sont dans les fonds (ex. frais de gestion, administration, etc.).
Les règles sont en vigueur depuis le 1er janvier 2026, et les premiers rapports annuels complets devraient être remis au début de 2027 (pour l’année civile 2026).
Objectif : plus de transparence, et des conversations plus claires sur les coûts vs la valeur des conseils.
MRCC3, c’est quoi exactement?
Le MRCC est l’acronyme de Modèle de relation client–conseiller.
Il s’agit du cadre réglementaire qui encadre la relation entre un investisseur et son conseiller: quelle information doit être divulguée, à quel moment et de quelle façon.
La version précédente, le MRCC2, avait déjà marqué une avancée importante.
Elle avait amélioré la présentation des rendements et introduit un rapport annuel sur certains frais payés directement au courtier ou au conseiller.
Mais malgré ces améliorations, une partie importante du portrait demeurait incomplète.
Plusieurs coûts liés à l’investissement existaient bel et bien, mais ils restaient moins visibles, puisqu’ils étaient intégrés directement aux produits de placement plutôt que facturés explicitement au compte.
C’est précisément ce que le MRCC3 vient corriger.
Aussi appelé Total Cost Reporting (TCR), le MRCC3 ne crée pas de nouveaux frais et ne modifie pas la structure des produits.
Son objectif est plus fondamental: présenter le coût total réel de l’investissement, de façon claire et compréhensible.
Concrètement, cela signifie que les relevés de placement feront désormais apparaître, en dollars, non seulement les frais payés directement pour les services de conseil, mais aussi les frais intégrés aux produits de placement admissibles comme les fonds communs, les FNB et les fonds distincts, selon le type de compte et les règles applicables.
Ce changement est important, parce qu’un pourcentage peut sembler abstrait.
Un montant en dollars, lui, est beaucoup plus parlant.
Le MRCC3 ne change donc pas ce que tu paies.
Il change la façon dont ces coûts sont présentés et, surtout, compris.
Une nuance importante : tous les produits ne sont pas couverts par le MRCC3
Lorsque l’on parle d’une réforme qui améliore la transparence, il est facile de croire que tous les produits de placement seront désormais présentés de la même façon.
Ce n’est pas le cas.
Le MRCC3 vise principalement les produits de placement traditionnels pour lesquels les frais peuvent être mesurés et divulgués de façon standardisée , notamment les fonds communs de placement, les FNB admissibles et les fonds distincts.
Toutefois, certains produits sont exclus de la réforme, ou ne sont pas couverts de la même manière, en raison de leur structure particulière.
C’est notamment le cas :
des produits structurés, comme les billets à capital protégé
des fonds de travailleurs
de certains fonds offerts sous dispense de prospectus
Dans ces cas, les coûts ne prennent pas toujours la forme de frais annuels explicites et comparables à ceux des fonds traditionnels.
Ils sont souvent intégrés directement à la mécanique du produit, ce qui les rend plus difficiles à isoler et à présenter sous forme de “frais” au sens réglementaire.
L’exemple le plus fréquent en pratique : les billets à capital protégé
Un produit que je vois très souvent en pratique, et qui est encore trop souvent mal compris, est celui des billets à capital protégé et/ou les placements garantis liés aux marchés (PGLM), des produits très populaires auprès des investisseurs québécois.
Sur le plan conceptuel, la proposition est attrayante:
une exposition aux marchés
une protection du capital à l’échéance
et, bien souvent, l’impression qu’il n’y a pas de frais (sur papier)
Mais cette impression mérite d’être nuancée.
Une institution financière ne peut offrir une garantie de capital sans se rémunérer.
La rémunération existe, mais elle ne prend pas la forme d’un frais annuel visible.
Les PGLM, comme beaucoup de billets structurés, sont des placements à échéance. Si le produit est conservé jusqu’au terme, le capital initial est protégé en partie ou en totalité.
En contrepartie, l’investisseur accepte une exposition partielle aux marchés.
Dès l’achat, un élément clé est fixé: le rendement maximal que le produit pourra générer, que ce soit sous forme de plafond annuel, de rendement cumulatif maximal à l’échéance, ou d’une combinaison des deux.
Prenons un exemple simple.
Un PGLM d’une durée de cinq ans prévoit un rendement cumulatif maximal de 35%. Si, sur cette même période, le marché de référence progresse de 60% et que les autres conditions du produit sont respectées, l’investisseur ne recevra pas nécessairement l’ensemble de cette hausse : son rendement pourrait être plafonné à 35%.
Dans ce scénario, l’écart de 25% représente le rendement auquel l’investisseur renonce en raison du plafond prévu par le produit. Ce n’est pas un frais prélevé explicitement, mais un coût économique implicite : en échange de la protection du capital à l’échéance, l’investisseur accepte de ne pas participer intégralement à la hausse potentielle des marchés.
Réparti de façon purement illustrative sur cinq ans, cet écart correspond à environ 5 points de pourcentage de rendement non capté par année. Il ne s’agit toutefois ni d’un frais annuel facturé ni d’un rendement annualisé. La valeur réelle de la protection dépendra notamment de l’évolution des marchés, des modalités précises du produit et du fait qu’il soit conservé jusqu’à son échéance.
Sur un relevé, un produit structuré peut sembler peu coûteux :
aucun frais annuel visible
aucune ligne de frais de gestion
aucune commission apparente
Pourtant, le coût existe bel et bien.
Il est simplement intégré à la structure du produit, et non présenté sous forme de frais traditionnels.
C’est pourquoi le MRCC3, malgré ses avancées importantes, ne capte pas toujours les coûts implicites associés à certains produits exclus de la réforme.
Une question légitime à se poser
Puisque tous les produits ne sont pas couverts de la même façon par le MRCC3, une question s’impose naturellement:
“Est-ce que certains intervenants pourraient être tentés de privilégier des produits qui font paraître les frais globaux plus faibles sur le relevé du client, sans que cela reflète nécessairement le coût économique réel du produit?”
Malheureusement, comme dans toute industrie, il existera toujours des personnes animées par de mauvaises intentions.
Aucun cadre réglementaire ne peut éliminer complètement ce risque.
La conclusion à tirer
Le message n’est pas que ces produits sont mauvais.
Ni qu’ils n’ont jamais leur place.
Mais leur pertinence doit être évaluée en pleine connaissance de cause, en comprenant clairement :
ce que le produit fait
ce qu’il ne fait pas
et surtout, à quoi l’investisseur renonce en échange de la garantie
D’où l’importance, même dans un environnement plus transparent, de continuer à faire preuve de diligence raisonnable et de poser des questions à son conseiller.
Parce qu’un relevé plus clair ne remplace jamais une bonne conversation.
Les 2 grands types de frais à comprendre (le cœur du sujet)
Que l’on parle de produits traditionnels ou de structures plus complexes, une chose demeure constante: pour bien interpréter ce que l’on voit sur un relevé, et ce que l’on n’y voit pas, il faut d’abord comprendre comment les frais sont structurés.
Avant d’aller plus loin, il est donc essentiel de revenir à la base et de clarifier un point fondamental.
Lorsqu’il est question de frais de placement, il existe deux grands types de frais, qui ont une utilité différente.
Comprendre cette distinction est la clé pour évaluer correctement le coût réel d’une stratégie de placement… et la valeur des services qui l’accompagne.
Les frais directs: Honoraires de conseils / Commissions sur transactions
Les frais directs sont les plus faciles à comprendre, parce qu’ils fonctionnent comme la majorité des frais dans la vie courante.
Tu paies un service.
Tu vois le coût.
Il est facturé directement à ton compte.
Il s’agit des frais versés à un courtier, un conseiller, une firme ou une plateforme pour l’accès au service, la gestion du compte et l’accompagnement.
Selon le modèle de rémunération, ces frais peuvent prendre la forme d’honoraires de conseil, de frais d’administration ou de commissions sur transactions.
Dans la majorité des cas, lorsqu’un conseiller s’occupe de la gestion de tes placements, la forme la plus courante est celle des honoraires de conseil. Concrètement, il s’agit généralement d’un pourcentage fixe appliqué à la valeur de ton portefeuille, prélevé de façon continue pendant l’année.
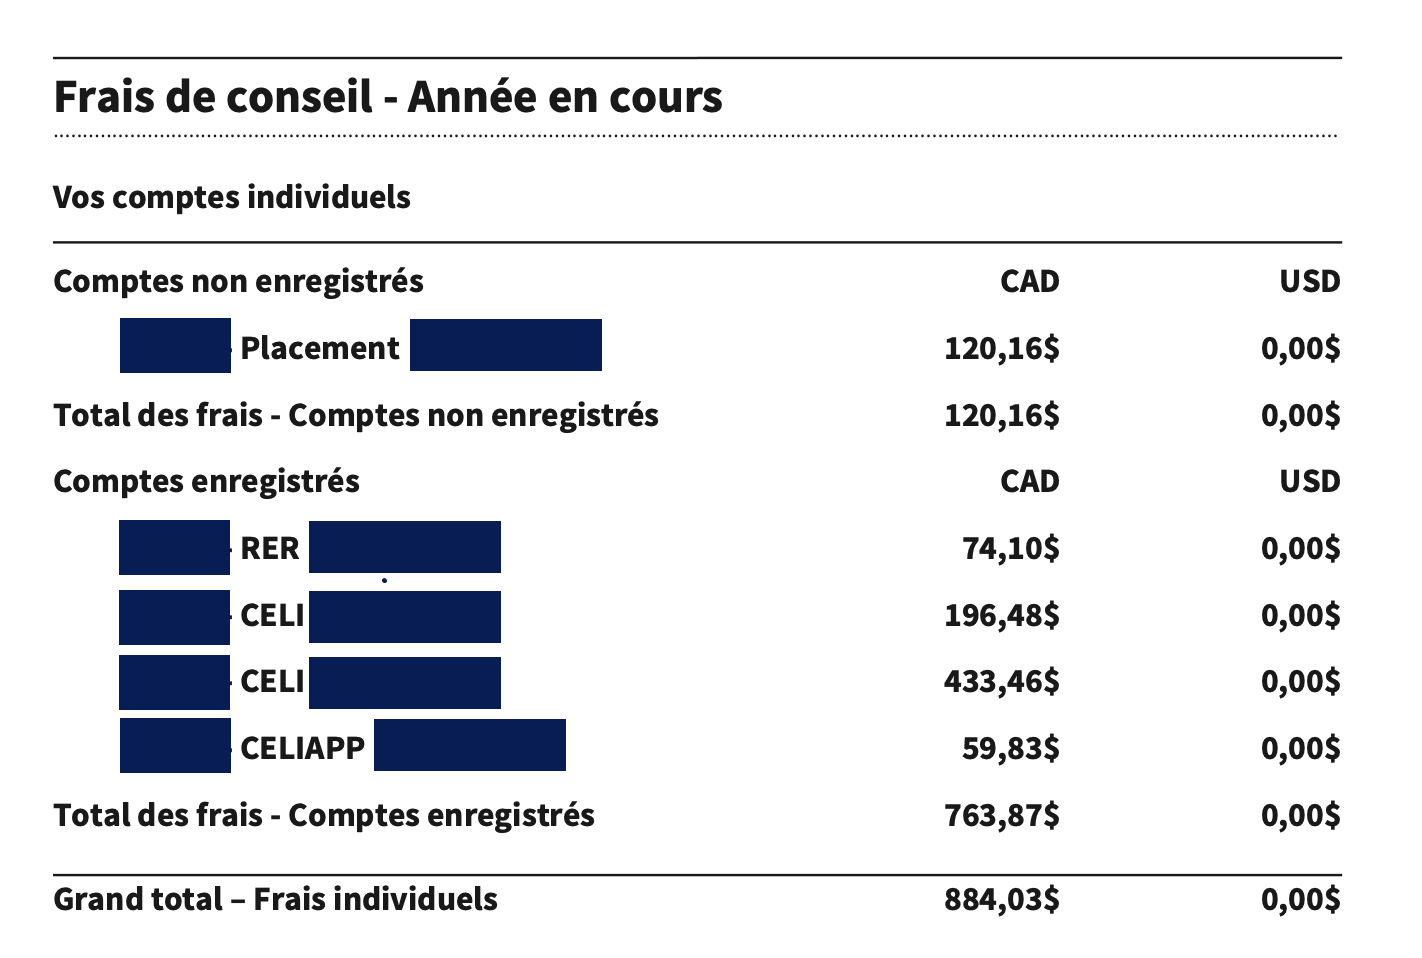
Exemple de frais de conseils tiré d’un relevé de placement
Ce sont aussi les frais que le MRCC2 avait déjà commencé à mieux encadrer et à rendre plus visibles dans les rapports annuels. Tu peux normalement voir le montant exact payé en dollars dans ton relevé de placement.
Cet élément est important, car il permet de relier directement le coût du service à la valeur reçue et constitue un bon point de départ pour évaluer la pertinence de l’accompagnement dont tu bénéficies.
Un point important à comprendre toutefois: ces frais sont facturés que tu reçoives activement des conseils ou non.
Même si l’accompagnement est limité au cours d’une année donnée, les honoraires demeurent payables tant que la structure de service est en place.
Ceci dit, si tu paies des honoraires de conseil, il est parfaitement légitime de t’attendre à recevoir un service réel et continu en retour.
Cela inclut généralement une planification financière proactive, une planification fiscale adaptée à ta situation, un plan financier mis à jour régulièrement, une réflexion successorale et un accompagnement qui évolue avec ta réalité.
Les honoraires de conseil ne devraient jamais être perçus comme un simple coût d’accès à un portefeuille de placement.
La valeur des conseils reçus devrait, selon moi, toujours représenter un multiple des honoraires payés.
À défaut de quoi, il est sain de se questionner sur la pertinence de continuer à payer ces frais.
Les frais intégrés : les frais directement rattachés aux produits de placement
C’est ici que le MRCC3 change réellement la dynamique.
Contrairement aux frais directs, les frais intégrés ne te sont pas facturés comme une ligne distincte sur ton relevé.
Ils sont prélevés directement à l’intérieur des produits de placement, avant même que le rendement n’arrive jusqu’à toi.
Ces frais sont propres au produit sélectionné.
Contrairement aux honoraires de conseil, qui sont souvent un pourcentage relativement stable de l’actif géré, les frais de gestion varient d’un produit à l’autre.
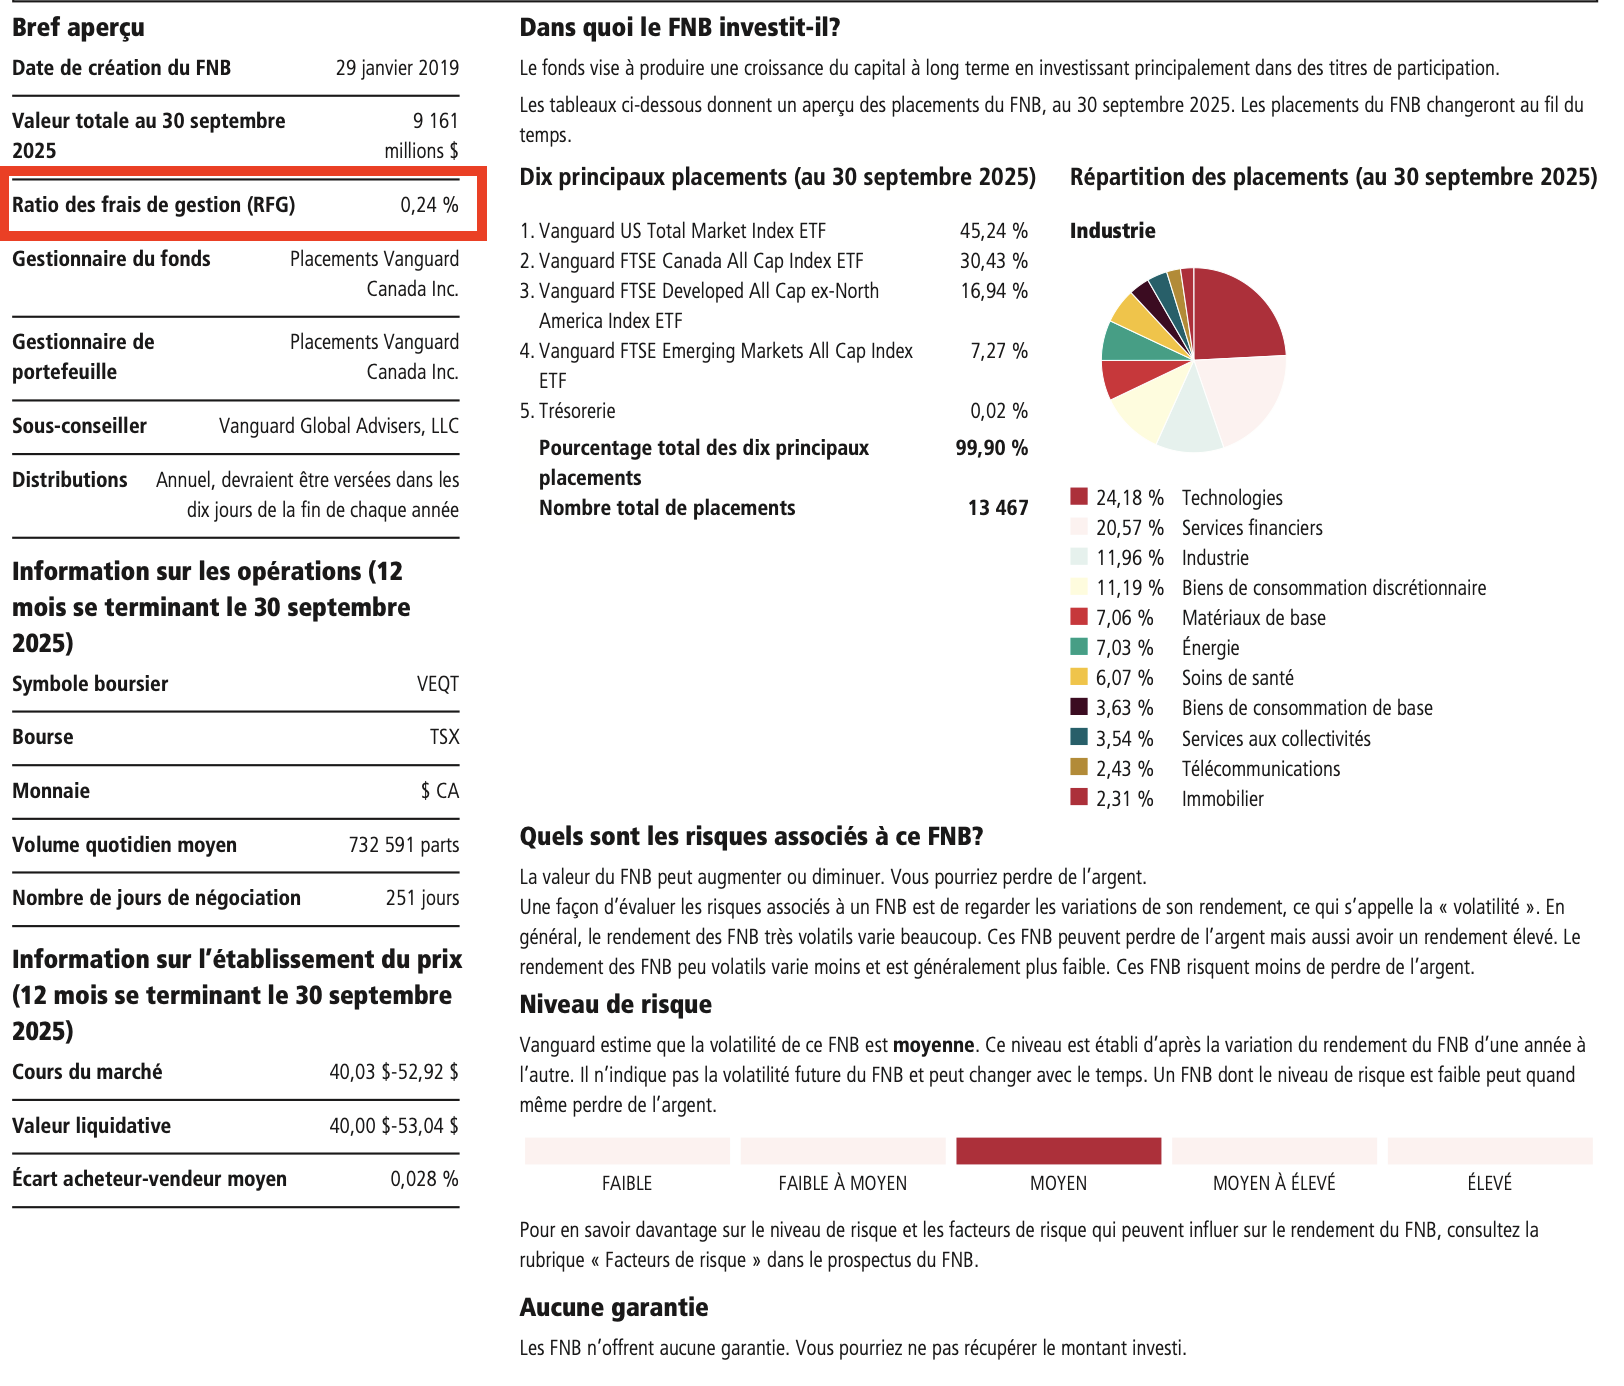
Exemple de frais intégré au produit. Le RFG représente les frais directement rattachés au FNB VEQT de Vanguard.
Ils sont directement rattachés au placement lui-même, et non au service de conseil.
Ils couvrent notamment :
la gestion du fonds
son fonctionnement et son administration
certains coûts internes liés aux transactions
Avec l’entrée en vigueur du MRCC3, l’ensemble de ces frais, auparavant plus difficiles à percevoir, sera désormais regroupé et présenté plus clairement, notamment sous forme de coût total en dollars sur ton relevé annuel.
En pratique, cela signifie que ton relevé fera apparaître :
ce que tu paies directement pour le service de conseil (déjà exigé par le MRCC2)
en plus de ce que tu paies indirectement à travers les produits de placement sélectionnés
C’est la combinaison de ces deux éléments qui permet enfin d’avoir une vision plus complète du coût réel d’une stratégie de placement.
Maintenant que l’on comprend comment les frais sont structurés, voyons ce que cela représente concrètement sur un portefeuille réel.
“Ok… mais c’est combien, en vrai?” (exemple concret)
À un certain point, les pourcentages cessent d’être parlants.
Ils sont utiles pour comparer des options entre elles, mais ils restent abstraits.
Pour comprendre l’impact réel des frais, il faut les ramener en dollars.
Prenons un exemple simple et réaliste.
Supposons que tu investis 100 000$ avec l’aide d’un conseiller.
Le conseiller facture des honoraires de conseil de 1%, et les fonds sélectionnés dans le portefeuille ont des frais de gestion de 1%.
Au total, le coût annuel de la structure est donc de 2% (avant taxes).
Traduit en langage clair, cela représente environ 2 000$ par année.
Dans cet exemple :
1 000$ correspondent aux honoraires de conseil, soit le coût du service, de l’accompagnement et de la planification.
1 000$ correspondent aux frais liés aux produits de placement eux-mêmes, soit le coût des fonds utilisés pour investir ton argent.
Tu ne reçois pas nécessairement une facture pour ce montant.
Mais ces 2 000$ sont bien réels : ils sont prélevés directement à même ton portefeuille, avant que le rendement net ne t’apparaisse sur ton relevé.
C’est exactement là que le MRCC3 devient concret.
L’objectif de la réforme est que ce portrait soit désormais visible, clair et compréhensible, plutôt que laissé à l’estimation ou à l’interprétation.
Un relevé qui distingue :
ce que tu paies pour le service de conseil,
ce que tu paies pour les produits de placement,
et le coût total, exprimé en dollars.
Ce n’est pas pour juger si le chiffre est “bon” ou “mauvais”.
C’est pour te permettre de comprendre ce que tu paies réellement, et surtout, de te demander si la valeur reçue est cohérente avec ce coût.
Reste à savoir quand ces changements entreront concrètement en vigueur et à quel moment ils se refléteront sur les relevés de placements.
Quand est-ce que ça arrive?
Pas immédiatement et c’est une bonne chose.
Les nouvelles règles du MRCC3 sont officiellement en vigueur depuis le 1er janvier 2026.
Cependant, comme il s’agit de rapports produits sur une base annuelle, les effets de la réforme ne se verront pas du jour au lendemain.
Les premiers relevés annuels qui présenteront l’ensemble des coûts, incluant les frais intégrés aux produits de placement, devraient être remis au début de 2027, pour l’année civile 2026.
Autrement dit, si tu consultes tes relevés aujourd’hui et que tu ne vois encore aucun changement, ce n’est ni un oubli ni un retard.
Il s’agit simplement de la transition normale vers un nouveau cadre de divulgation.
Le MRCC3 ne s’impose pas brutalement.
Il s’implante graduellement, afin de laisser le temps aux investisseurs comme aux conseillers de s’adapter à une information plus complète et à des conversations plus éclairées sur les coûts et la valeur des services.
Pourquoi les régulateurs font ça
Il y a une réalité que l’industrie des services financiers a longtemps sous-estimée: l’écart entre ce que les investisseurs pensent comprendre au sujet des frais… et ce qu’ils comprennent réellement.
Demande à un investisseur combien il paie en frais de placement.
Très souvent, soit il ne le sait pas du tout, soit il te donnera une réponse partielle:
« Mon conseiller me charge 1 %. »
« Je suis à honoraires. »
« Mes frais sont vraiment bas. »
Le problème n’est pas que ces réponses soient nécessairement fausses.
Le problème, c’est qu’elles sont incomplètes.
Dans bien des cas, l’investisseur n’a accès qu’à une partie de l’information, généralement celle qui est la plus visible.
Or, une portion importante des coûts liés à l’investissement ne se voit pas directement, puisqu’elle est intégrée aux produits de placement eux-mêmes.
Ces frais sont réels, mais discrets.
Ils sont prélevés à l’intérieur des fonds, avant même que le rendement n’apparaisse sur le relevé.
Et tant qu’ils demeurent peu visibles, une illusion persiste: celle de croire que l’on compare des solutions équivalentes, alors que l’on compare souvent des structures de coûts très différentes.
C’est précisément ce constat qui a motivé les régulateurs.
Le MRCC3 vise à corriger cette zone grise en améliorant la transparence sur le coût total réel des placements, afin de permettre aux investisseurs :
de mieux comprendre leur rendement net, après tous les frais
de poser des questions plus pertinentes
de mieux juger des services reçus en fonction de ce qui est réellement payé
L’objectif n’est pas de pointer du doigt des produits ou des professionnels.
Il est de réduire les angles morts qui nuisent à une prise de décision éclairée.
La vraie question : la valeur des conseils, c’est quoi?
Si le MRCC3 fait bien son travail, il ne se limitera pas à afficher des chiffres en dollars.
Il forcera surtout une conversation plus mature, une discussion centrée sur la valeur.
La question clé n’est pas :
« Combien je paie? »
C’est plutôt :
« Qu’est-ce que j’obtiens réellement en échange de ce que je paie? »
Et cette question devient encore plus pertinente maintenant que les investisseurs verront, pour la première fois, le coût total de leurs placements exprimé clairement en dollars. Lorsque le prix devient concret, il est naturel de vouloir comprendre ce que ce prix inclut réellement.
La valeur des conseils
De bons conseils financiers ne se résument pas à la sélection de fonds ou à la construction d’un portefeuille “efficace”.
La véritable valeur se manifeste souvent ailleurs.
Elle se trouve dans une planification financière structurée et évolutive, qui tient compte de l’ensemble de ta situation et de tes objectifs, pas seulement de tes placements.
Elle se trouve dans une stratégie cohérente entre le REER, le FERR, le NE et le CELI, où chaque dollar est placé, puis retiré, avec une intention précise.
Elle se trouve dans l’ordre de décaissement à la retraite, un domaine où une mauvaise décision peut coûter beaucoup plus cher, sur le long terme, que quelques points de pourcentage de frais.
Elle se manifeste aussi dans les conseils fiscaux moins spectaculaires, mais extrêmement impactants: le fractionnement de revenu, l’utilisation optimale des crédits d’impôt, la planification successorale, et la capacité d’anticiper plutôt que de réagir.
Elle se trouve dans la gestion des différents risques qui pèsent sur ton plan financier.
Ces éléments n’apparaissent pas sur un relevé trimestriel, mais leur effet sur ta situation financière est bien réel.
Il y a également une dimension qu’on sous-estime encore trop souvent : le comportement.
Sur papier, la majorité des investisseurs savent ce qu’ils devraient faire. Dans la pratique, c’est une autre histoire.
Vendre au mauvais moment.
Tenter d’anticiper les marchés.
Changer de stratégie sous l’effet du stress, de l’incertitude ou de l’émotion.
Ce sont rarement les marchés eux-mêmes qui sabotent les rendements à long terme. Ce sont les décisions prises sous pression.
Un conseiller qui aide un investisseur à rester discipliné et cohérent lorsque les marchés sont difficiles n’ajoute peut-être pas une ligne de rendement spectaculaire sur un relevé.
Mais il peut protéger une quantité de valeur considérable sur le long terme.
À lire aussi: Le planificateur financier, votre meilleur allié contre les biais cognitifs
Le MRCC3 met donc une chose essentielle en lumière.
Oui, il améliore la transparence sur les coûts.
Mais il nous oblige surtout à tirer la bonne conclusion.
Pas que « le moins cher gagne ».
Mais que le coût doit être cohérent avec la valeur réellement reçue.
Ce que tu devrais faire quand tu reçois ton premier relevé MRCC3 (début 2027)
Quand tu ouvriras ton premier relevé MRCC3, probablement au début de 2027, la pire chose à faire sera de réagir trop vite.
Le coût total affiché pourra sembler beaucoup plus élevé qu’auparavant, non pas nécessairement parce que les coûts ont augmenté, mais parce que certains frais intégrés aux fonds seront désormais plus visibles en dollars.
Avant de tirer une conclusion, prends un pas de recul.
La première étape consiste à décomposer l’information, plutôt que de t’arrêter à un seul chiffre global. Distingue clairement ce qui correspond aux frais payés directement pour le service de conseil et ce qui correspond aux frais intégrés aux produits de placement.
Tout mettre dans un seul montant sans comprendre sa composition mène presque toujours à de mauvaises conclusions.
Ensuite, pose une question simple, mais fondamentale : qu’est-ce qui est réellement inclus dans le service que je paie?
Est-ce qu’on parle uniquement de la gestion d’un portefeuille?
Ou aussi de planification financière continue, de planification fiscale, de mises à jour régulières du plan financier, de réflexions successorales et d’un accompagnement qui évolue avec ta situation?
C’est à ce moment que la notion de valeur prend tout son sens.
Fais aussi attention aux comparaisons rapides.
Des frais plus bas n’offrent pas nécessairement le même niveau de service ou la même valeur ajoutée.
Un FNB à 0,20 % peut être un excellent outil d’investissement.
Mais à lui seul, il n’inclut ni plan financier, ni plan de décaissement, ni réflexion fiscale globale.
Comparer uniquement des pourcentages, sans tenir compte de ce qui est inclus, revient à comparer des solutions qui ne jouent pas le même rôle.
Enfin, si tu travailles avec un conseiller, il y a une réflexion que tu devrais faire chaque année.
Regarde le coût total indiqué sur ton relevé, surtout les honoraires de conseil, et pose-toi cette question, honnêtement: est-ce que la valeur des conseils que je reçois vaut un multiple de ce que je paie?
Pas « est-ce que je suis à l’aise ».
Pas « est-ce que les marchés ont bien performé cette année ».
Mais bien : “est-ce que cet accompagnement améliore concrètement ma situation financière à long terme?”
Si la réponse est oui, le chiffre sur le relevé prend tout son sens.
Si la réponse est non, ce n’est pas nécessairement un drame, mais c’est un signal clair qu’il est temps de poser des questions.
Demande à ton conseiller ce que tu obtiens réellement en échange de ces frais.
Et si la discussion se limite uniquement aux rendements, sans aborder la planification, la fiscalité, les décisions évitées ou la stratégie globale, il peut être pertinent de reconsidérer la relation.
De bons rendements, on peut en trouver un peu partout.
Un accompagnement structuré, cohérent et réellement utile sur le long terme, ça fait toute la différence.
En conclusion
Le MRCC3 ne change pas le coût réel des placements.
Il change la façon dont ce coût est présenté et donc compris.
Voir les frais en dollars est un pas important.
Mais la vraie question demeure : est-ce que la valeur reçue est cohérente avec ce que tu paies?
La transparence est un excellent point de départ.
La compréhension, elle, reste essentielle.
Et si tu veux aller plus loin
Si, à la lecture de cet article, tu te demandes si ta structure actuelle est toujours la bonne, ou si la valeur des conseils que tu reçois est réellement à la hauteur des frais payés, il peut être pertinent de prendre un pas de recul.
Dans ce contexte, obtenir une deuxième opinion peut apporter une perspective différente et t’aider à mieux juger la valeur de ce que tu reçois aujourd’hui… par rapport à ce que tu pourrais recevoir dans une autre approche ou avec une autre structure de service.
C’est exactement pour cette raison que notre équipe offre ce que nous appelons une évaluation de retraite gratuite.
L’objectif n’est pas de remettre en question systématiquement ce qui est en place, mais de prendre le temps de revoir le plan financier dans son ensemble, d’identifier ce qui fonctionne bien et de mettre en lumière ce qui pourrait être optimisé.
Cette démarche permet d’obtenir une deuxième perspective sur la gestion de ses finances, particulièrement en ce qui concerne le plan de retraite et les stratégies de décaissement et de repartir avec un plan d’action clair et structuré.
Elle permet aussi, tout simplement, de prendre une décision éclairée sur la pertinence de nos services, sans engagement.
Si tu souhaites obtenir ce regard externe et prendre un pas de recul sur ta situation, cette rencontre est souvent un bon point de départ.
Si tu souhaites en discuter, je t’invite à cliquer sur le lien ci-dessous.
Cet article est fourni à des fins d’information et d’éducation générale seulement. Il vise à expliquer, de façon vulgarisée, certains éléments liés à l’information sur le coût total des placements (MRCC3/ICT) au Canada.
Il ne constitue pas un conseil financier, fiscal, juridique, comptable ou de placement personnalisé, ni une recommandation d’acheter, de vendre, de conserver ou de remplacer un produit de placement. Les besoins, les objectifs, la tolérance au risque, l’horizon de placement, la situation fiscale et la situation globale de chaque investisseur sont différents.
Les règles de divulgation, les frais, les caractéristiques des produits et l’information présentée dans les relevés peuvent varier selon l’institution financière, le type de compte, le produit détenu et la province ou le territoire applicable. Certains produits, notamment les produits structurés, les fonds sous dispense de prospectus et d’autres placements non traditionnels, peuvent ne pas être visés de la même manière par les exigences d’information sur le coût total.
Avant de prendre une décision financière ou de modifier une stratégie de placement, il est recommandé d’obtenir une analyse adaptée à votre situation auprès d’un professionnel dûment autorisé. Les renseignements contenus dans cet article sont réputés exacts au moment de leur publication, mais peuvent changer sans préavis à la suite de modifications réglementaires, fiscales ou administratives.
Les rendements passés ne sont pas garants des rendements futurs. Tout placement comporte des risques, y compris le risque de perte de capital.
